很多程序员在转向机器学习时,往往卡在数学这一关。代码能看懂,模型能跑通,但一旦涉及公式推导或算法调优,就感觉力不从心。这套课程正是为有编程基础、但数学底子偏弱的开发者量身打造,从微分、线性代数、概率统计到最优化方法,逐层拆解机器学习背后的数学逻辑。
课程内容覆盖四大核心模块:
- 微分篇:从极限与导数讲起,逐步过渡到泰勒展开与凸函数分析。这部分是理解梯度下降、牛顿法等优化算法的前提,课程通过费马定理和函数逼近等经典内容,帮助建立直观的数学感觉。
- 线性代数篇:涵盖向量、矩阵、张量的基本运算,深入讲解矩阵的逆与伪逆、行列式、线性方程组、二次型与正定性,以及矩阵分解。这些知识是理解PCA、推荐系统、神经网络权重运算的基础。
- 概率统计篇:从随机变量与概率分布出发,重点讲解贝叶斯定理、期望与方差、条件数学期望,并延伸到蒙特卡洛方法、Bootstrap方法和EM算法。对于从事推断、生成模型或强化学习的开发者来说,这部分内容尤为关键。
- 最优化方法篇:系统介绍优化问题的基本框架,包括最速下降法、共轭梯度法、牛顿法、拟牛顿法,以及约束非线性优化与KKT条件。学完这部分,再看机器学习中的损失函数优化过程,会清晰很多。
课程特色在于“推导+实战”并重。每个数学概念都不是孤立讲解,而是结合机器学习中的具体场景进行演示。比如泰勒展开对应梯度下降的近似推导,矩阵分解对应降维与特征提取,KKT条件对应支持向量机的约束优化。这种讲法能让程序员快速把数学工具和代码实现对应起来。
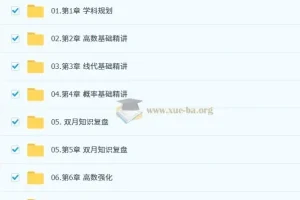
目录结构清晰,按章节推进,适合按顺序系统学习,也方便针对薄弱环节单独补课。无论是刚入门机器学习、希望补齐数学短板的开发者,还是想重新梳理数学基础、向高级算法岗位进阶的程序员,这套课程都能提供扎实的支撑。
 夸克网盘
 10积分